Domain kreditkarten-akzeptieren.de kaufen?
Wir ziehen mit dem Projekt
kreditkarten-akzeptieren.de um.
Sind Sie am Kauf der Domain
kreditkarten-akzeptieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditkarten-akzeptieren.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
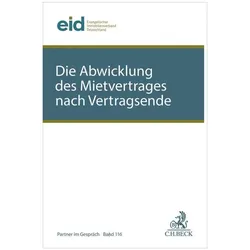
Die Abwicklung des Mietvertrages nach Vertragsende, FachbücherDas Fachbuch "Die Abwicklung des Mietvertrages nach Vertragsende" ist der Tagungsband der 44. Mietrechtstage des Evangelischen Immobilienverbands Deutschland e.V. Es bietet eine umfassende Analyse der rechtlichen Aspekte, die bei der Beendigung von Mietverhältnissen zu beachten sind. Die Themen reichen von der Rückgabepflicht des Mieters über die vertraglich geschuldete Renovierung bis hin zu Schadensersatzansprüchen und der Handhabung von Mietereinbauten. Zudem werden aktuelle Entscheidungen des Bundesgerichtshofs sowie legislative Entwicklungen im Mietrecht behandelt. Dieses Werk richtet sich an Fachleute aus der Rechtsanwaltschaft, Rechtsabteilungen, der Richterschaft, Notariate und Verwaltungen, die praxisnahe Informationen und aktuelle rechtliche Rahmenbedingungen benötigen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
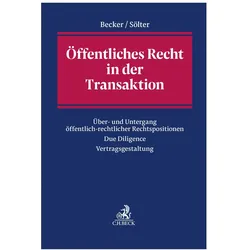
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Wie verbucht man eine Testüberweisung?
Eine Testüberweisung wird in der Regel nicht verbucht, da sie keine tatsächliche finanzielle Transaktion darstellt. Es handelt sich lediglich um eine Probeüberweisung, um die Funktionalität des Überweisungssystems zu testen. Daher hat sie keine Auswirkungen auf die Buchhaltung oder das Bankkonto. **
Wie verbucht man die Umsatzsteuervorsteuer?
Die Umsatzsteuervorsteuer wird in der Buchhaltung als Aktivposten verbucht. Sie mindert die Umsatzsteuerschuld des Unternehmens, da sie die bereits gezahlte Vorsteuer auf Eingangsrechnungen darstellt. Die Verbuchung erfolgt in der Regel auf einem separaten Konto in der Umsatzsteuer-Voranmeldung oder der Umsatzsteuererklärung. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abwicklung des Mietvertrages nach Vertragsende, FachbücherDas Fachbuch "Die Abwicklung des Mietvertrages nach Vertragsende" ist der Tagungsband der 44. Mietrechtstage des Evangelischen Immobilienverbands Deutschland e.V. Es bietet eine umfassende Analyse der rechtlichen Aspekte, die bei der Beendigung von Mietverhältnissen zu beachten sind. Die Themen reichen von der Rückgabepflicht des Mieters über die vertraglich geschuldete Renovierung bis hin zu Schadensersatzansprüchen und der Handhabung von Mietereinbauten. Zudem werden aktuelle Entscheidungen des Bundesgerichtshofs sowie legislative Entwicklungen im Mietrecht behandelt. Dieses Werk richtet sich an Fachleute aus der Rechtsanwaltschaft, Rechtsabteilungen, der Richterschaft, Notariate und Verwaltungen, die praxisnahe Informationen und aktuelle rechtliche Rahmenbedingungen benötigen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
Ähnliche Suchbegriffe für Verbucht
-
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
«Grenzen akzeptieren wir nicht!» - med. Umes Arunagirinathan,Peggy Parnass,Doris Mendlewitsch, Audio, 9783911289221«grenzen Akzeptieren Wir Nicht!» Von Med. Umes Arunagirinathan,peggy Parnass,doris Mendlewitsch, Avocado Hörbuch, 978-3-911289-22-1, Sprecher: Robert Moeck, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie verbucht man eine Testüberweisung?
Eine Testüberweisung wird in der Regel nicht verbucht, da sie keine tatsächliche finanzielle Transaktion darstellt. Es handelt sich lediglich um eine Probeüberweisung, um die Funktionalität des Überweisungssystems zu testen. Daher hat sie keine Auswirkungen auf die Buchhaltung oder das Bankkonto. **
-
Wie verbucht man die Umsatzsteuervorsteuer?
Die Umsatzsteuervorsteuer wird in der Buchhaltung als Aktivposten verbucht. Sie mindert die Umsatzsteuerschuld des Unternehmens, da sie die bereits gezahlte Vorsteuer auf Eingangsrechnungen darstellt. Die Verbuchung erfolgt in der Regel auf einem separaten Konto in der Umsatzsteuer-Voranmeldung oder der Umsatzsteuererklärung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.